Le régime de la location meublée non professionnelle (LMNP) a connu plusieurs évolutions qui ont modifié ses avantages fiscaux. Tour d’horizon sur ces récentes modifications.
I. Les principales caractéristiques du dispositif LMNP
A – Champ d’application de la location meublée non professionnelle
La qualité de loueur en meublé non professionnel est reconnue à défaut de réunion des deux conditions cumulatives du régime de la location meublée professionnelle (LMP) :
- les recettes brutes annuelles des locations meublées excédent 23 000 € TTC.
- les résultats annuels de l’activité ne doivent pas être supérieurs aux autres revenus professionnels nets du foyer fiscal.
B – Nature et modalités de l’avantage fiscal
Le régime fiscal repose sur la possibilité de pratiquer des amortissements fiscaux ou de bénéficier d'abattements forfaitaires pendant la durée d’investissement, sur les actifs immobilisés pour l’activité de location meublée (cf. ci-après). Dans le cadre d’un amortissement réel, il permet également de reporter les amortissements non déductibles au titre d’un exercice, sans limite de temps, sur les revenus provenant d’une location meublée non professionnelle. Le régime réel permet, dans certains cas, de gommer de façon totale l'imposition.
II. L'encadrement grandissant du régime
A – Sur le plan fiscal :
1 – Imposition des revenus tirés de la location
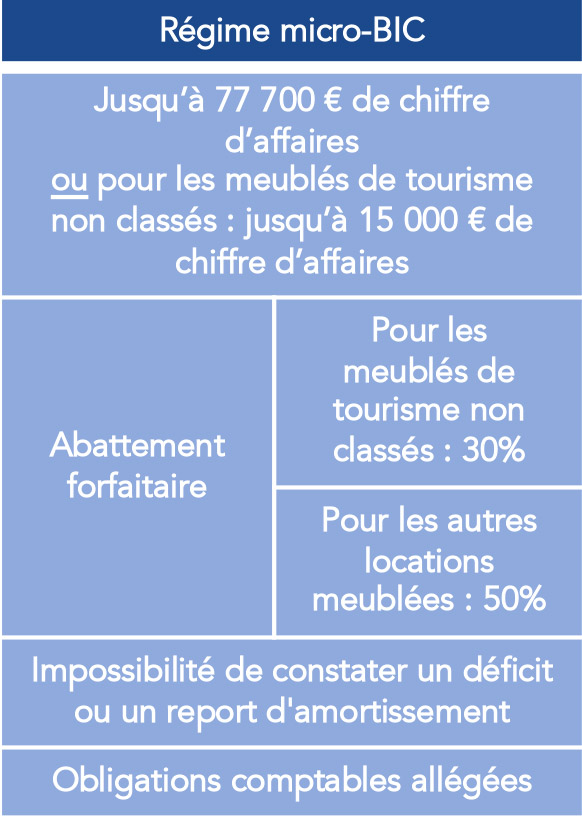
L’abattement forfaitaire de 50 % « micro-BIC » ne s’applique que dans la limite d’un chiffre d’affaires de 77 700 €.
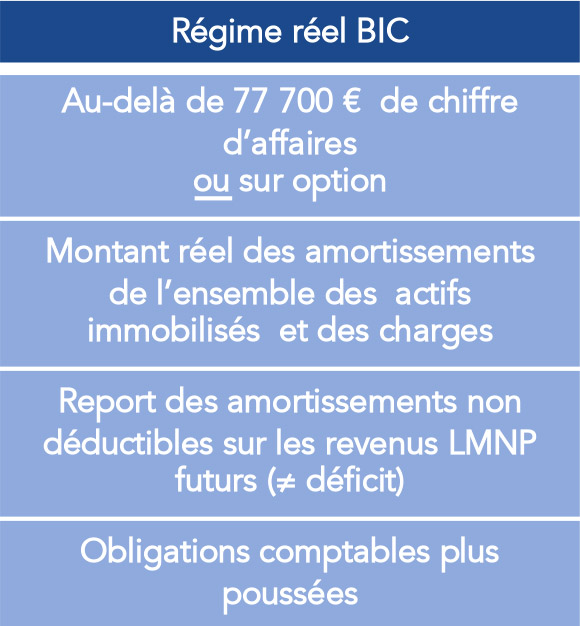
Au-delà de ce seuil ou sur option, le régime réel simplifié a vocation à s’appliquer. Ce dernier prend en compte le montant réel des amortissements et des charges. De plus, il entraîne des obligations comptables plus importantes.
Une exception existe toutefois pour les locations meublées de tourisme non classées : l’abattement forfaitaire est alors limité à 30 % et ne s’applique que jusqu’à un chiffre d’affaires de 15 000 €. Au-delà, le régime réel simplifié devient également applicable.
2 - Imposition de la plus-value
A la suite de la loi Le Meur et des lois de finances pour 2025 et 2026, en cas de cession du bien qui était en location meublée, les amortissements déduits doivent être réintégrés pour le calcul de la plus-value, augmentant ainsi l'assiette d'imposition. Dans une réponse ministérielle du 24 mars 2026, il a été précisé que la réintégration des amortissements s’applique à toutes les cessions réalisées à compter du 15 février 2025 (cf. Confirmation de l’application de la réforme LMNP à toutes les cessions intervenant postérieurement à la loi de finances pour 2025).
B – Sur le plan de l’urbanisme et de l’habitat :
La location meublée de courte durée de la résidence principale est également encadrée par une limite de durée : elle ne peut excéder 120 jours par an, voire 90 jours dans certaines communes, dès lors qu’un dispositif d’enregistrement préalable en mairie est applicable.
S’agissant du coliving, le gouvernement a récemment précisé qu’il ne prévoyait pas de créer de cadre juridique spécifique. Le statut LMNP peut dès lors être appliqué à ce type de résidences. (cf. Coliving : aucune volonté gouvernementale de créer un cadre juridique spécifique)
C – Sur le plan de la copropriété :
Une autre limite réside dans la possibilité pour certaines copropriétés d'interdire les locations de courte durée. C'est le cas des copropriétés dont les règlements interdisent déjà toute activité commerciale dans les lots non exclusivement commerciaux (par des clauses d'habitation bourgeoise) et qui peuvent insérer une clause interdisant expressément la location meublée de tourisme dans le règlement de copropriété. Ces clauses ont récemment été jugées conformes à la constitution et au droit de propriété (Cons. Consti., QPC du 19 mars 2026 : cf. Copropriété : l’encadrement de la location des résidences secondaires en meublés de tourisme est conforme à la Constitution)
FOCUS PLF 2027
Sont actuellement discutées, dans le cadre du projet de loi de finances pour 2027, les mesures suivantes, dont l’adoption paraît à ce stade écartée :
- Le plafonnement du taux et du montant total de l’amortissement ;
- L'interdiction de report des amortissements constatés à compter du 1er janvier 2027.
Les différents modes de locations meublées en LMNP
- Location meublée de courte durée à usage touristique (pas plus de 90 jours consécutifs à une même personne) : classée ou non classée
- Location meublée de longue durée
Synthèse des régimes
 |  |